
DEUTSCHLAND. Deutschland kann viel verlangen. Bei Steuern und Sozialabgaben gehört die Bundesrepublik zur Spitze. Wenn aus jahrzehntelanger Arbeit später Rente wird, dreht sich die Tabelle um.
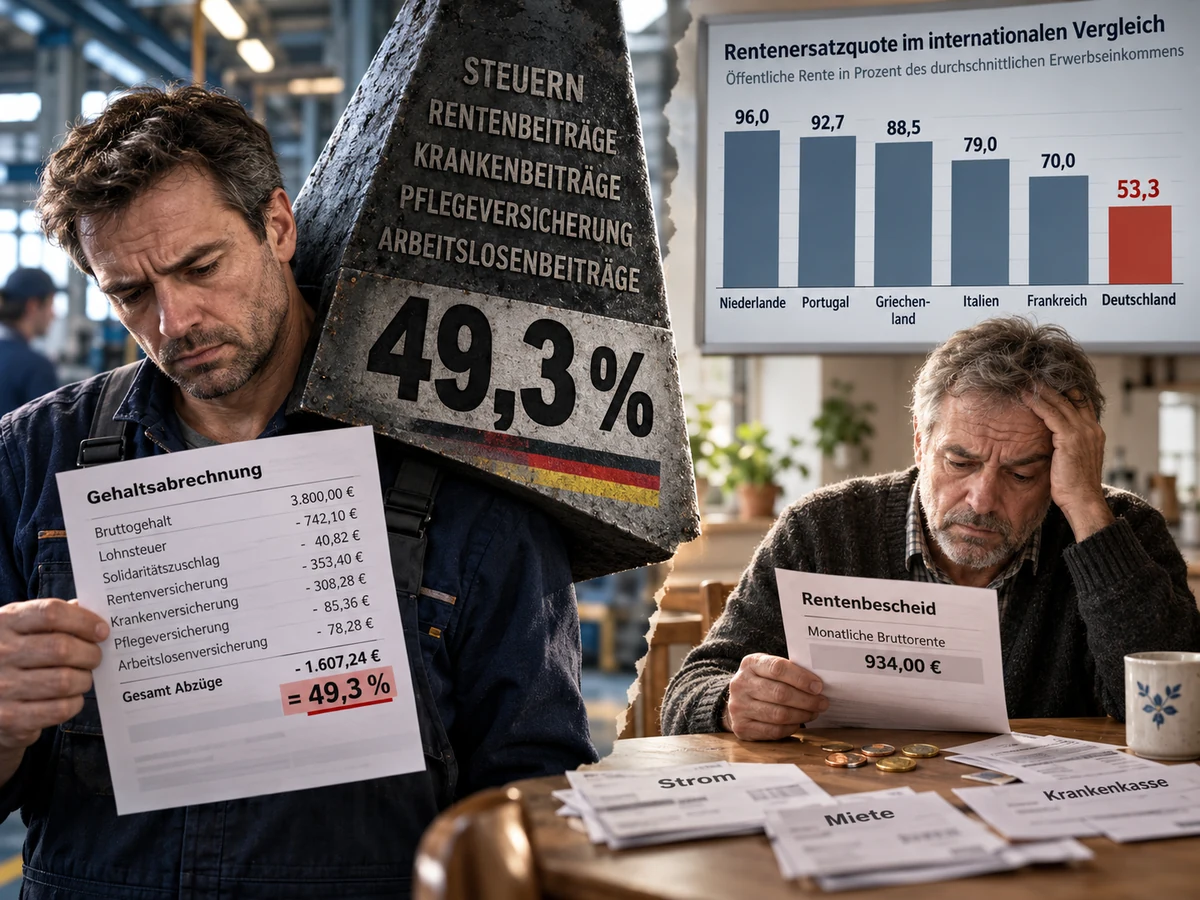
Nach den aktuellen OECD-Zahlen beträgt der sogenannte Steuer- und Abgabenkeil für einen alleinstehenden Durchschnittsverdiener in Deutschland 49,3 Prozent der gesamten Arbeitskosten. Er umfasst Einkommensteuer sowie die Sozialversicherungsbeiträge von Arbeitnehmer und Arbeitgeber.
In der europäischen Vergleichsgruppe ist Deutschland damit Spitzenreiter.
Der OECD-Durchschnitt liegt bei lediglich 35,1 Prozent.
Bei der Rente dreht sich die Tabelle
Für einen Arbeitnehmer mit vollständiger Erwerbsbiografie und Durchschnittsverdienst errechnet die OECD für Deutschland eine zukünftige Nettoersatzquote aus den obligatorischen Alterssicherungssystemen von gerade einmal 53,3 Prozent.
Der direkte Vergleich legt den Abstand offen:
Der Unterschied zu den Niederlanden ist besonders deutlich. Dort liegt die Belastung des Faktors Arbeit mit 35,9 Prozent mehr als 13 Prozentpunkte unter dem deutschen Wert. Gleichzeitig errechnet die OECD für den niederländischen Durchschnittsverdiener im Alter eine Nettoersatzquote von 96 Prozent.
Die 48-Prozent-Grafik und die OECD-Realität
Eine derzeit verbreitete Grafik geht sogar noch weiter. Sie weist für Deutschland lediglich 48 Prozent Rente aus.
Die Zahl existiert tatsächlich. Sie bezeichnet das deutsche Sicherungsniveau vor Steuern. Nur misst sie nicht dasselbe wie die internationalen OECD-Nettoersatzquoten.
Das deutsche Rentenniveau setzt die verfügbare Standardrente nach 45 Beitragsjahren mit Durchschnittsverdienst ins Verhältnis zum verfügbaren Durchschnittsentgelt. Es sagt nicht, dass jeder Rentner 48 Prozent seines letzten Gehalts erhält.
Für einen internationalen Vergleich muss deshalb derselbe Maßstab für alle Staaten gelten. Dann stehen für Deutschland nicht 48, sondern 53,3 Prozent.
Frankreich kommt auf 70 Prozent. Italien auf 79 Prozent. Griechenland auf 88,5 Prozent. Portugal auf 92,7 Prozent. Die Niederlande auf 96 Prozent.
Deutschland bleibt Schlusslicht dieser Gruppe.
Ein ganzes Berufsleben für 53,3 Prozent
Diese Quote beschreibt nicht den konkreten Eurobetrag eines einzelnen Rentenbescheids. Die OECD arbeitet mit standardisierten Modellbiografien, damit unterschiedliche Alterssicherungssysteme miteinander verglichen werden können.
Entscheidend ist deshalb nicht, ob ein einzelner Rentner 1.200, 1.500 oder 2.000 Euro erhält.
Entscheidend ist die Frage, wie viel vom bisherigen Lebensstandard ein Alterssicherungssystem nach einer vollständigen Erwerbsbiografie ersetzt.
Der Arbeitnehmer trägt während seines Berufslebens eine außergewöhnlich hohe Belastung. Im Alter ersetzt das obligatorische System zugleich einen deutlich kleineren Anteil seines vorherigen Nettoeinkommens als bei den europäischen Vergleichspartnern.
Hohe Belastung während der Arbeit. Niedrige Ersatzquote im Ruhestand.
Privat vorsorgen vom ohnehin geschmälerten Netto
Die OECD zeigt auch, wie sich die deutsche Bilanz rechnerisch verbessern lässt. Bezieht man freiwillige private Altersvorsorge ein, kann die Nettoersatzquote für Deutschland auf etwa 68 Prozent steigen.
Doch diese zusätzlichen Prozentpunkte bezahlt nicht das obligatorische System.
Sie bezahlt der Arbeitnehmer selbst. Aus seinem verfügbaren Einkommen. Nach Steuern. Nach Sozialabgaben. Nach Miete, Energie und Lebenshaltungskosten.
Der Arbeitnehmer soll also zunächst eine Belastung von 49,3 Prozent auf den Faktor Arbeit tragen und anschließend aus dem verbliebenen Einkommen zusätzlich Geld zurücklegen, um die Lücke seiner Altersversorgung selbst zu schließen.
Andere Länder der Vergleichsgruppe kommen mit geringerer Belastung auf deutlich höhere Ersatzquoten.
Deutschland geht den umgekehrten Weg.
Höchster Aufwand. Kleinste Rente. Und die Lücke soll der Arbeitnehmer anschließend selbst bezahlen.