Zucker auf Getränken, Kunststoff in Verpackungen: Die Bundesregierung will beides verteuern. Gesundheits- und Umweltschutz heißen die Begründungen. Die geplanten Einnahmen werden jedoch nicht einfach in neue Arztpraxen oder Recyclinganlagen überwiesen. Beim Zucker geht es auch um eine Kürzung des Bundeszuschusses zur Krankenversicherung. Beim Plastik um die Entlastung des Bundeshaushalts von einer schon bestehenden europäischen Verpflichtung.
Das ist die eigentliche Rechnung: Der Bund will neue Abgaben erheben, seinen eigenen Zuschuss zum Gesundheitsfonds aber zugleich reduzieren. Für beide Steuern werden nach früheren Entwürfen 1.045,75 zusätzliche Vollzeitstellen und rund 74 Millionen Euro jährliche Personalkosten veranschlagt.
Wer die Milliarden am Ende bekommt, lässt sich nicht mit einem wohlklingenden Steuernamen beantworten. Dafür muss man in den Bundeshaushalt schauen.
Der Zucker bekommt ein Preisschild
Am 14. Oktober hat das Bundeskabinett eine Formulierungshilfe zur Einführung der Zuckergetränkesteuer beschlossen. Das Gesetz ist damit noch nicht verabschiedet. Der Bundestag muss über die Regelung entscheiden.
Geplant ist die Einführung zum 1. Juli 2027.
Für Getränke mit mindestens fünf und weniger als acht Gramm Zucker je 100 Milliliter sollen 26 Cent Steuer pro Liter anfallen. Ab acht Gramm sind 32 Cent vorgesehen.
Eine Flasche Cola mit 1,5 Litern und entsprechend hohem Zuckergehalt würde damit rechnerisch mit 48 Cent Zuckersteuer belastet. Bei Getränken der niedrigeren Steuerstufe wären es 39 Cent.
Der Betrag entsteht zunächst auf Unternehmensebene. Die Bundesregierung geht jedoch selbst davon aus, dass die Belastung über die Preise an die Verbraucher weitergegeben wird.
Für den Kunden bedeutet das: Nicht nur der Inhalt einer Flasche soll künftig den Preis bestimmen, sondern auch die staatliche Bewertung ihres Zuckergehalts.
Ausgenommen werden sollen unter anderem reine Frucht- und Gemüsesäfte, Milch, bestimmte pflanzliche Getränke sowie Getränke mit Süßungsmitteln statt Zucker. Für kleinere Hersteller sind zusätzliche Befreiungen vorgesehen.
Bemerkenswert ist die letzte Änderung des Modells: Ursprünglich waren drei Steuerstufen vorgesehen. Jetzt sollen zwei ausreichen. Die Bundesregierung bezeichnet diese Vereinfachung als bürokratieärmer.
Ob damit auch weniger Personal benötigt wird, hat sie bislang nicht entsprechend beziffert.
Eine neue Gesundheitssteuer, aber weniger Bundesgeld für die Kassen
Nach § 221 des Fünften Sozialgesetzbuchs beträgt der reguläre Bundeszuschuss zum Gesundheitsfonds 2026 noch 14,5 Milliarden Euro. Für 2027 sind 13,15 Milliarden Euro festgelegt, ab 2028 jährlich 12,95 Milliarden Euro.
2027 sind das 1,35 Milliarden Euro weniger als 2026. Ab 2028 beträgt die Kürzung gegenüber 2026 sogar 1,55 Milliarden Euro im Jahr. Und das, obwohl der Bund neue Einnahmen aus der Zuckersteuer einplant.
Ursprünglich sollte der reguläre Zuschuss ab 2027 sogar auf 12,5 Milliarden Euro sinken. Die geplante Zuckersteuer soll diese Kürzung teilweise abmildern. Genau so erklärte es die Bundesregierung am 14. Oktober. In der politischen Bilanz lautet der Vorgang also nicht: Zuckersteuer obendrauf, mehr Geld für neue Leistungen. Vielmehr nimmt der Bund eine beabsichtigte Kürzung seines eigenen Zuschusses teilweise zurück.
Die Krankenkassen erhalten ihre Mittel aus dem Gesundheitsfonds, in den Beiträge und Bundesmittel fließen. Eine festgeschriebene Kürzung des Bundeszuschusses ist nicht dasselbe wie eine gleich hohe Kürzung sämtlicher Krankenkassenleistungen: Auch Beitragseinnahmen, Zuweisungen und Ausgabenentwicklung zählen. Der GKV-Schätzerkreis erwartete am 14. Oktober für 2027 Krankenkassenausgaben von 378,1 Milliarden Euro. Von einem frei verfügbaren Milliardenüberschuss im Gesundheitssystem kann daher nicht einfach ausgegangen werden.
Hinzu kommt: Eine politische Zusage, Steuereinnahmen zur Stabilisierung der Krankenkassen einzusetzen, ist noch kein Nachweis einer centgenauen rechtlichen Zweckbindung der neuen Einnahmen. Nach § 8 Bundeshaushaltsordnung dienen Einnahmen grundsätzlich der Deckung aller Ausgaben, sofern Gesetz oder Haushaltsplan keine besondere Bindung festlegen.
Gleichzeitig hat der Bundestag im Juli bereits eine Finanzreform der gesetzlichen Krankenversicherung beschlossen, die Versicherte an mehreren Stellen stärker belastet. Die gesetzlichen Zuzahlungsbeträge werden um 50 Prozent angehoben, auf mindestens 7,50 und höchstens 15 Euro. Ab 2028 wird zudem die beitragsfreie Mitversicherung bestimmter Ehepartner eingeschränkt; für die übrigen Fälle sind Ausnahmen vorgesehen.
Eine neue Steuer mit dem Versprechen stabiler Krankenversicherungsbeiträge, während Patienten künftig mehr zuzahlen und der Bund seinen Zuschuss senkt: Das ist eine politische Entscheidung, deren Wirkung sich nicht allein mit der Steuerprognose erklären lässt. Sie muss an den tatsächlichen Beiträgen, Leistungen und Eigenanteilen gemessen werden.
Die Plastiksteuer steht gleich daneben
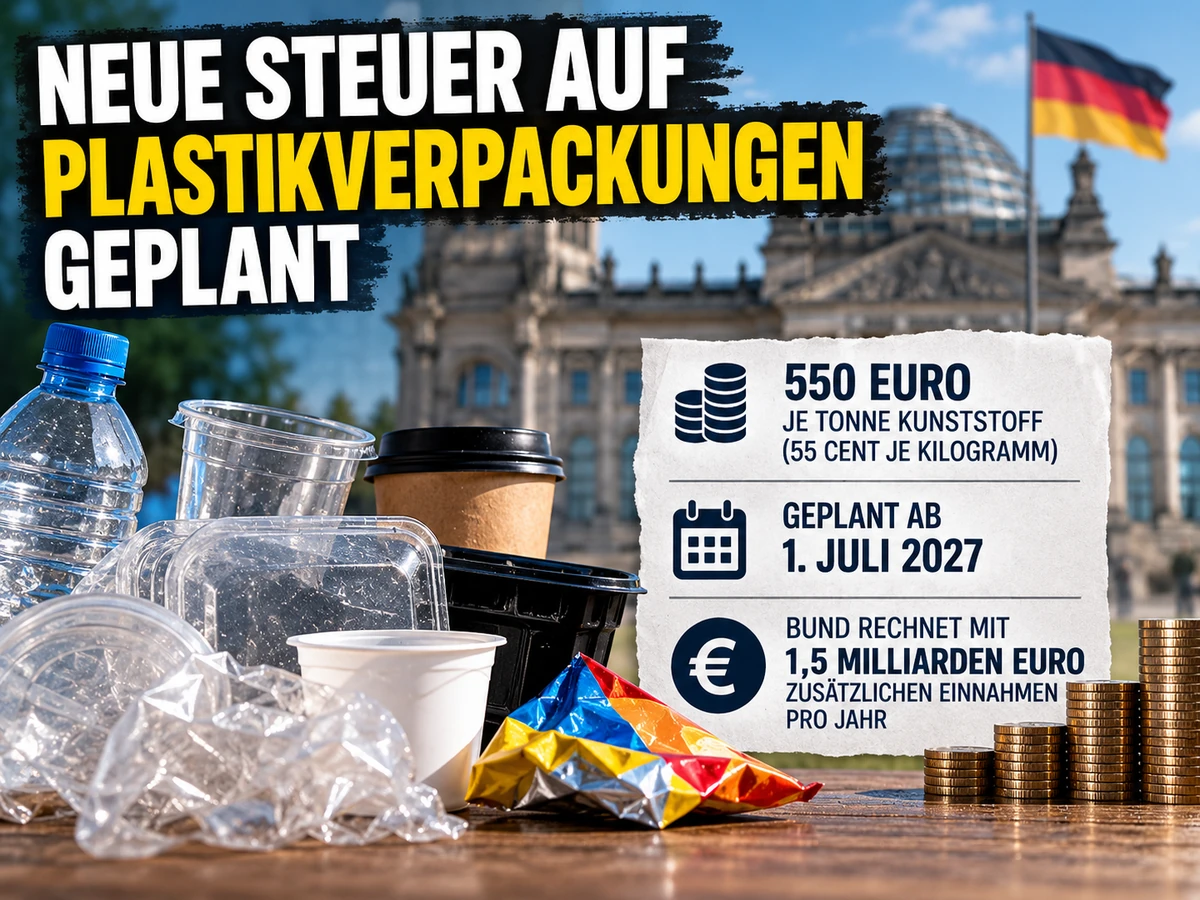
Die zweite Abgabe betrifft Kunststoffverpackungen.
Nach den bisherigen Planungen sollen ab Juli 2027 für jede Tonne steuerpflichtigen Kunststoffs 550 Euro fällig werden. Das entspricht 55 Cent je Kilogramm.
Für eine Verpackung mit 25 Gramm steuerpflichtigem Kunststoff ergibt sich rechnerisch eine Belastung von rund 1,38 Cent. Bei einer einzelnen Verpackung ist das wenig. Bei Millionen verkauften Produkten werden daraus erhebliche Summen.
Auch hier sollen zunächst Unternehmen zahlen. Ob und in welchem Umfang die Kosten auf Warenpreise aufgeschlagen werden, hängt von Herstellern, Handel und Wettbewerb ab.
Allerdings hat die Plastiksteuer einen Hintergrund, der in der öffentlichen Diskussion leicht untergeht.
Seit 2021 zahlt Deutschland bereits einen Beitrag an die Europäische Union, der sich nach der Menge nicht recycelter Kunststoffverpackungsabfälle richtet. Für diese EU-Abgabe gilt ein Berechnungssatz von 80 Cent je Kilogramm.
Bisher kommt das Geld aus dem Bundeshaushalt. Mit der geplanten deutschen Kunststoffverpackungsteuer soll ein Teil dieser finanziellen Belastung auf die betroffenen Unternehmen verlagert werden.
Die neue Steuer ist also nicht einfach mit der bestehenden EU-Abgabe identisch. Sie schafft einen zusätzlichen nationalen Erhebungsweg, damit der Bundeshaushalt weniger allein tragen muss.
Im Bundeshaushalt 2026 sind für Deutschlands Kunststoff-Eigenmittel an die EU rund 1,249 Milliarden Euro angesetzt. Die neue deutsche Steuer soll nach dem Entwurf ab 2028 knapp 1,5 Milliarden Euro jährlich erbringen. Beide Beträge haben unterschiedliche Grundlagen und betreffen unterschiedliche Jahre. Ob und in welchem Umfang der Bund netto entlastet wird, ist deshalb nicht mit einer einfachen Subtraktion belegt.
Die entscheidende Frage lautet hier nicht, ob 1,5 Milliarden Euro automatisch nach Brüssel wandern. Die EU-Abgabe besteht bereits; die nationale Steuer ist eine neue Einnahmequelle für den Bundeshaushalt. Zu klären ist, welcher Anteil der Einnahmen die bisherige Belastung tatsächlich auffängt und welcher finanzielle Spielraum anschließend verbleibt.
Für Unternehmen und Verbraucher stellt sich damit die Frage, welcher Anteil dieser Kosten künftig zusätzlich in den Warenpreisen landet.
Für zwei Steuern entsteht eine Verwaltung mit 1.046 Stellen
Die bisher bekannt gewordenen Personalberechnungen zeigen, welchen Aufwand der Bund dafür einkalkuliert.
Für die Kunststoffverpackungsteuer waren 819 zusätzliche Vollzeitstellen vorgesehen. Davon entfallen 788 auf den Zoll, 28 auf das Informationstechnikzentrum Bund und drei auf das Bundesfinanzministerium.
Für die Zuckersteuer kommen nach der früheren Entwurfsberechnung weitere 226,75 Vollzeitstellen hinzu. Hier sind 200 beim Zoll, 23 beim ITZBund und 3,75 im Finanzministerium vorgesehen.
Zusammen ergibt das 1.045,75 Vollzeitstellen. Gerundet 1.046.
Das sind nicht automatisch 1.046 bereits eingestellte Beamte. Es handelt sich um einen veranschlagten zusätzlichen Personalbedarf. Wie viele Menschen tatsächlich neu eingestellt und wie viele Stellen intern besetzt werden sollen, ist eine andere Frage.
Die Kostenrechnung ist dennoch bemerkenswert.
Für die Plastiksteuer werden mehr als 46 Millionen Euro jährliche Personalkosten genannt. Für die Zuckersteuer rund 28 Millionen Euro.
Zusammen rund 74 Millionen Euro. Jedes Jahr. Allein für Personal.
Kosten für neue IT-Systeme, technische Ausstattung, Einführung und laufenden Sachaufwand können hinzukommen.
Und das ausgerechnet in einer Zeit, in der die Bundesregierung gleichzeitig verspricht, Bürokratie abzubauen und die Bundesverwaltung effizienter zu machen.
Man könnte meinen, zwei zusätzliche Steuerarten ließen sich mit den bereits vorhandenen Strukturen verwalten. Die bisherigen Berechnungen der Bundesregierung zeichnen ein anderes Bild.
Milliardeneinnahmen: Was bleibt nach den Haushaltsverschiebungen?
Nach dem jüngsten Kabinettskompromiss erwartet der Bund aus der Zuckersteuer für 2027 rund 690 Millionen Euro. Die jetzt berichtete volle Jahreswirkung für 2027 liegt bei 820 Millionen Euro, für 2031 werden 890 Millionen Euro prognostiziert. Die früher genannte Zahl von 925 Millionen Euro ist keine gesicherte aktuelle Prognose für 2028 mehr: Sie stammt aus der umfangreicheren Entwurfsfassung vor dem Kompromiss vom 14. Oktober.
Die Kunststoffverpackungsteuer soll im zweiten Halbjahr 2027 rund 805 Millionen Euro und ab 2028 knapp 1,5 Milliarden Euro jährlich einbringen. Für 2027 ergeben beide Pläne zusammen rechnerisch rund 1,495 Milliarden Euro erwartete Einnahmen. Für 2028 braucht es nach den Änderungen an der Zuckersteuer eine aktualisierte gemeinsame Prognose.
Die bereits bestehenden Verpflichtungen des Bundes verschwinden dadurch nicht. Im Gesundheitsbereich verringern die neuen Einnahmen nach Regierungsangaben die ursprünglich beabsichtigte Kürzung des Bundeszuschusses. Bei der Plastiksteuer soll eine bislang überwiegend aus allgemeinen Haushaltsmitteln finanzierte EU-Belastung abgefedert werden.
Wer also behauptet, die neuen Milliarden flössen ausschließlich ins Gesundheitssystem, muss eine konkrete Zweckbindung belegen. Wer behauptet, sie würden vollständig für andere Ausgaben, etwa im Ausland, verwendet, braucht denselben Beleg. Der Haushaltsplan entscheidet über die Ausgaben. Die politische Verpackung der Steuer tut es nicht.
Für die Öffentlichkeit bleibt eine präzise Frage: Wie hoch sind die neuen Einnahmen je Steuerart, welche bisherigen Bundesleistungen werden parallel reduziert, und in welchen Haushaltstiteln lässt sich die beabsichtigte Entlastung tatsächlich wiederfinden?
Der Gesundheitsgewinn muss sich erst zeigen
Die Bundesregierung begründet die Zuckersteuer vor allem mit den gesundheitlichen Folgen eines hohen Zuckerkonsums.
Übergewicht, Diabetes, Herz-Kreislauf-Erkrankungen und weitere Erkrankungen verursachen erhebliche Kosten. Allein die dem übermäßigen Konsum gezuckerter Getränke zugerechneten Gesundheitskosten beziffert die Regierung auf mehr als zwei Milliarden Euro jährlich.
Weniger Zucker in Getränken kann deshalb ein sinnvolles gesundheitspolitisches Ziel sein. Befürworter der Steuer verweisen auf Erfahrungen aus Ländern, in denen Hersteller den Zuckergehalt ihrer Produkte nach Einführung entsprechender Abgaben reduziert haben.
Die Gegenfrage bleibt trotzdem berechtigt: Warum benötigt der Staat für die Durchsetzung dieses Ziels zusätzlich einen Verwaltungsapparat dieser Größenordnung?
Zumal der politische Kompromiss die Zuckersteuer gegenüber früheren Plänen abgeschwächt hat. Die dritte Steuerstufe ist entfallen, kleinere Hersteller sollen entlastet werden.
Eine Vereinfachung des Steuermodells müsste sich grundsätzlich auch in der Verwaltung niederschlagen können. Ob die bislang veranschlagten 226,75 Stellen für die Zuckersteuer tatsächlich noch benötigt werden, ist deshalb besonders erklärungsbedürftig.
Auch bei der Plastiksteuer gilt: Weniger Kunststoffverbrauch wäre ein ökologischer Erfolg. Zugleich würde eine sinkende steuerpflichtige Kunststoffmenge die Einnahmen verringern.
Die Regierung erwartet also Lenkungswirkungen, kalkuliert aber gleichzeitig mit hohen und wiederkehrenden Einnahmen.
Beides ist nicht grundsätzlich unvereinbar. Es verlangt allerdings nachvollziehbare Berechnungen, statt nur wohlklingende Ziele.
Wer kontrolliert die Milliarden und die Kosten der Kontrolleure?
Die Braker Zeitung hat bereits über die geplante Plastiksteuer und den zusätzlichen Personalbedarf für beide Abgaben berichtet.
Mit dem Kabinettsbeschluss vom 14. Oktober ist die Zuckersteuer nun deutlich konkreter geworden. Die geplanten Steuersätze stehen fest, das parlamentarische Verfahren folgt.
Gerade deshalb müssen auch die Verwaltungszahlen auf den aktuellen Stand gebracht werden.
Die ursprünglichen Entwürfe sehen 1.045,75 zusätzliche Vollzeitstellen und rund 74 Millionen Euro jährliche Personalkosten vor. Die neue Zuckersteuer ist gegenüber der früheren Fassung jedoch vereinfacht worden.
Bleibt der Personalbedarf trotzdem gleich? Wie viele neue Stellen müssen tatsächlich geschaffen werden? Und wie hoch sind die gesamten zusätzlichen Kosten einschließlich der technischen Verfahren?
Entscheidend sind zwei getrennte Nachweise: die aktualisierte Wirtschaftlichkeitsrechnung für den geplanten Personalaufbau und eine nachvollziehbare Haushaltsrechnung über die Verwendung der neuen Einnahmen. Die Braker Zeitung hat die ursprünglichen Stellenansätze bereits dokumentiert. Nach der steuerlichen Überarbeitung und den festgelegten Kürzungen beim Bundeszuschuss reicht diese Rechnung allein nicht mehr aus.
Es geht nicht nur darum, wie viel der Staat einnimmt. Es geht darum, welche bisherige Verpflichtung er damit ersetzt und ob der Bürger trotz neuer Steuer tatsächlich besser versorgt wird.
Gesundheitsschutz und weniger Plastik können sinnvolle Ziele sein. Doch mit ihrem Etikett ist noch nicht beantwortet, wofür der Bund die neuen Einnahmen tatsächlich nutzt.
Die Zuckersteuer soll die Krankenkassen stabilisieren. Zugleich sinkt der reguläre Bundeszuschuss von 14,5 Milliarden Euro im Jahr 2026 auf 13,15 Milliarden 2027 und 12,95 Milliarden ab 2028. Bei der Plastiksteuer soll eine bestehende EU-Verpflichtung künftig durch eine neue nationale Einnahmequelle abgefedert werden.
Ob die dafür veranschlagten 1.046 Vollzeitstellen nach den jüngsten Änderungen überhaupt noch erforderlich sind, bleibt unbeantwortet.
Neue Steuern sind schnell erklärt. Wo ihre Milliarden bleiben und warum der Bürger davon profitieren soll, gehört auf den Tisch, bevor er sie bezahlt.